· 5 min de lectura
Cómo comprar una casa en Querétaro paso a paso (2026)
Los 8 pasos para comprar casa en Querétaro en 2026: presupuesto, crédito, apartado, avalúo y notaría, con un ejemplo real de mensualidad en Zibatá.
Pizo

Comprar casa en Querétaro se resume en ocho pasos: saber cuánto te prestan, elegir el crédito, buscar la casa, apartarla por escrito, hacer el avalúo, obtener la autorización, firmar en notaría y recibir las llaves. Lo que más tropieza a la gente no es el trámite, sino llegar sin precalificación y sin dinero para los gastos de escrituración.
Abajo: el orden, qué te piden y un ejemplo con números de una casa publicada en Pizo.
Los 8 pasos, en orden
| Paso | Qué haces | Qué necesitas |
|---|---|---|
| 1. Presupuesto | Sumas enganche, gastos y mensualidad que sí puedes pagar | Tus ingresos y gastos del mes |
| 2. Precalificación | Preguntas cuánto te prestan | Mi Cuenta Infonavit o 2–3 bancos |
| 3. Elegir crédito | Infonavit, banco, Cofinavit o Unamos | Tu precalificación |
| 4. Buscar casa | Comparas zonas y precios reales | Lista de lo indispensable |
| 5. Apartado | Firmas promesa o apartado por escrito | Monto del apartado y plazo |
| 6. Avalúo | El valuador fija el valor de la casa | Documentos de la casa |
| 7. Autorización | El crédito se aprueba con monto, tasa y plazo | Expediente completo |
| 8. Notaría y entrega | Firmas, se paga al vendedor, recibes llaves | Enganche y gastos de escrituración |
1. Haz tu presupuesto antes de ver casas
Necesitas tres cantidades: enganche, gastos de escrituración y del crédito (se pagan aparte, el día de la firma) y una mensualidad cómoda. Para el enganche te ayuda cuánto enganche necesito para una casa; para los gastos, gastos de escrituración en Querétaro.
2. Precalifícate
- Con Infonavit: en Mi Cuenta Infonavit, sección "Precalificación y puntos", ves si ya puedes pedir crédito y cuánto te prestan. Te explicamos cómo en precalificación Infonavit 2026.
- Con banco: pide precalificación en dos o tres bancos para comparar el CAT con el mismo monto y plazo.
3. Elige el crédito
Las opciones más comunes:
- Crédito Infonavit: hasta $2,935,002.35 según tu capacidad de pago, plazo de hasta 30 años y tasa fija de 3.69% a 10.45% según tu salario (Infonavit, revisado el 5 de noviembre de 2026). Guía completa: comprar casa con Infonavit en Querétaro.
- Crédito bancario: el banco presta sobre el valor de avalúo y tú pones el enganche. Ver crédito hipotecario bancario en Querétaro.
- Cofinavit: Infonavit y un banco juntos para alcanzar más monto. Comparativa en Infonavit, banco o Cofinavit: cuál conviene.
- Unamos Créditos: juntas tu crédito Infonavit con un familiar, amigo o pareja. Explicado en Unamos Créditos Infonavit: cómo funciona.
4. Busca la casa con precios reales
Define lo indispensable (recámaras, escuelas, traslado) y compara con precios publicados. A noviembre de 2026, las casas en venta publicadas en Pizo están en Zibatá y van de $2,750,000 a $7,980,000; solo 5 de 32 cuestan menos de $3.3 millones. Si te interesa la zona, lee cómo es vivir en Zibatá y cuánto cuesta. Antes de decidir entre una casa de desarrollador o una de segunda mano, revisa casa nueva o usada: qué conviene.
5. Aparta siempre por escrito
El apartado o la promesa de compraventa debe decir el precio, cuánto apartas, el plazo para conseguir el crédito y qué pasa con tu dinero si el crédito no se aprueba. Nunca entregues dinero sin documento.
6. Avalúo y revisión de la casa
El crédito se calcula sobre el valor de avalúo, no sobre el precio pactado. Con Infonavit, el avalúo incluye un Dictamen Técnico de Calidad aprobatorio (70 puntos o más) con antigüedad máxima de 6 meses; si compras a un particular, lo pides tú en una unidad de valuación autorizada, y si compras a una constructora, lo pide ella. Costos y tiempos en avalúo Infonavit: costo y tiempo.
7. Autorización del crédito
Revisa monto, tasa, plazo, mensualidad, CAT y seguros. Si el avalúo salió más bajo, cubres la diferencia con más enganche.
8. Firma en notaría y entrega
La compraventa y el crédito se firman el mismo día ante notario. Ese día se paga al vendedor y se cubren los gastos de escrituración. Con Infonavit, al inscribir tu crédito recibes tu constancia en el CESI.
Ejemplo: casa de $2,990,000 en Zibatá
Tomamos una casa de 2 recámaras en el condominio Baraka, publicada en Pizo en noviembre de 2026:
Casa en venta Baraka $2,990,000 2 rec. · 2.5 baños · 117 m² · 2 estac.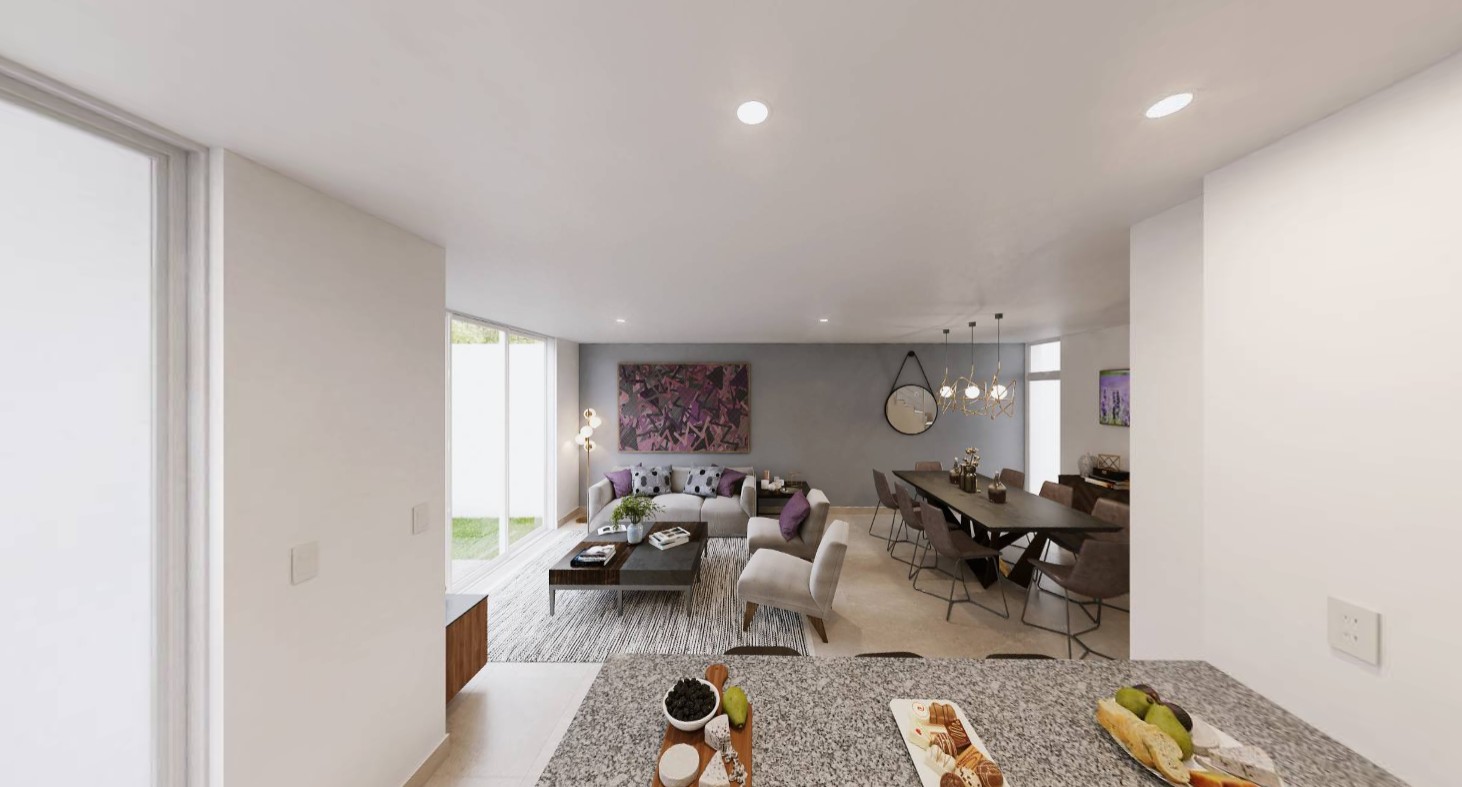
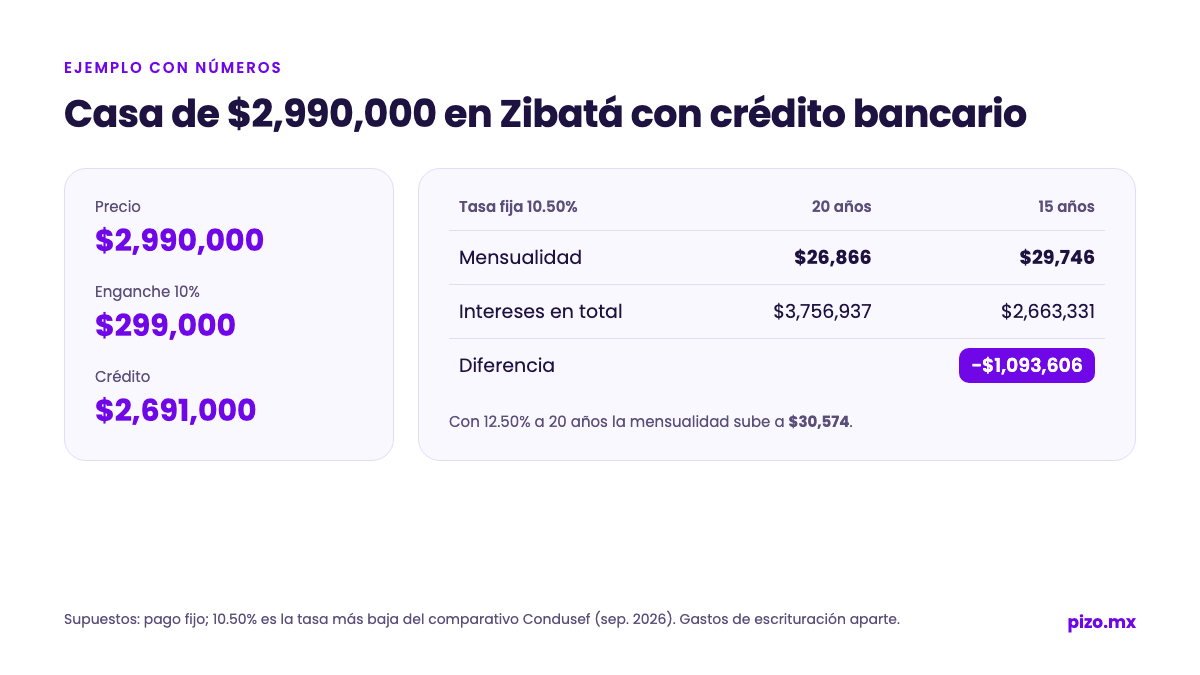
Supuestos: crédito bancario con 10% de enganche, tasa fija de 10.50% y pago mensual fijo. Tomamos 10.50% porque es la tasa más baja del comparativo de Condusef de septiembre de 2026 para un crédito de $1,537,000 a 20 años (ahí las tasas iban de 10.50% a 14.00% y el CAT de 12.31% a 16.74%).
| Concepto | 20 años | 15 años |
|---|---|---|
| Enganche (10%) | $299,000 | $299,000 |
| Crédito | $2,691,000 | $2,691,000 |
| Mensualidad | $26,866 | $29,746 |
| Intereses en total | $3,756,937 | $2,663,331 |
Pagar $2,880 más al mes (15 años) te ahorra casi $1.1 millones de intereses. Con 12.50%, otra tasa del mismo comparativo, la mensualidad a 20 años sube a $30,574. Por eso conviene comparar el CAT en dos o tres bancos.
Prueba tus propios números:
Calculadora de hipoteca Pago mensual $26,866 Crédito $2,691,000 Ingreso sugerido $89,555/mes
Ojo: a esto súmale los gastos de escrituración y la cuota del condominio; te lo detallamos en costo de vida en Zibatá.
Preguntas frecuentes
¿Cuánto tarda comprar una casa con crédito?
Depende del crédito, del avalúo y del notario. Lo que más acelera es tener tu expediente y los papeles de la casa completos desde el inicio.
¿Puedo comprar con Infonavit una casa usada?
Sí. El Crédito Infonavit sirve para vivienda nueva o existente, incluso si está hipotecada, según el portal del Infonavit.
¿El crédito cubre los gastos de escrituración?
Normalmente no: los pagas tú aparte el día de la firma. Con Infonavit, si ganas hasta $9,985.43 al mes, no te cobran gastos de titulación.
¿Me conviene un bróker o ir directo al banco?
El bróker compara varios bancos con un solo expediente. En ambos casos, compara el CAT con el mismo monto y plazo.