· 5 min de lectura
Avalúo Infonavit: qué es, cuánto tarda y cuánto dura
Quién lo pide y lo paga, cómo se fija el costo, cuánto tarda, su vigencia de 6 meses y qué pasa si sale bajo. Con ejemplo de una casa en Zibatá.
Pizo
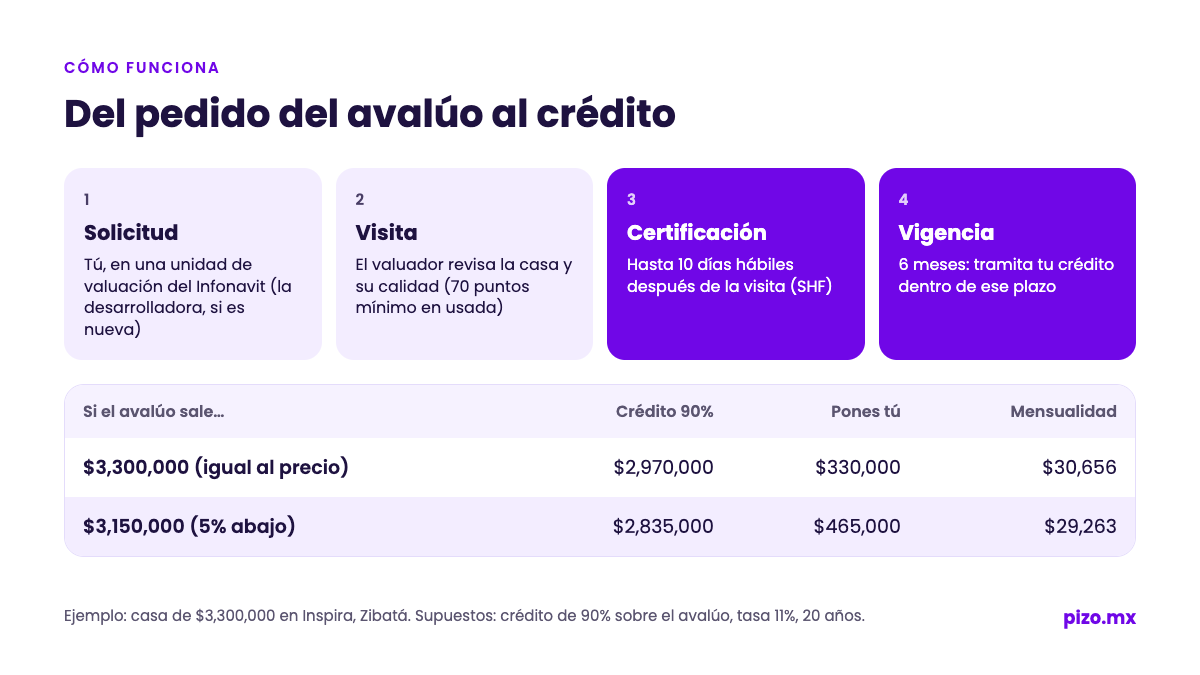
El avalúo Infonavit lo contratas tú directamente con una unidad de valuación autorizada (salvo que compres a una desarrolladora, que lo pide ella), lo pagas según el tabulador del Infonavit más IVA, y debe tener máximo 6 meses de antigüedad al tramitar el crédito. El valuador tiene hasta 10 días hábiles desde la visita para certificarlo.
Este artículo es parte de la guía de cómo comprar una casa en Querétaro paso a paso.
Qué es y para qué sirve
El avalúo es un dictamen de un valuador que estima el valor comercial de la casa según sus características, acabados, infraestructura y ubicación. Al Infonavit (y al banco) le sirve para saber cuánto vale la garantía de tu crédito. A ti te sirve para no pagar de más.
En casa usada, el avalúo para Infonavit va con un Dictamen Técnico de Calidad: la vivienda necesita 70 puntos o más, una vida útil remanente de al menos 30 años, servicios funcionando (agua, drenaje o fosa séptica y luz) y estructura sin daños graves.
Quién lo pide y quién lo paga
| Caso | Quién lo solicita | Quién paga |
|---|---|---|
| Casa de un particular (usada) | Tú, en una unidad de valuación del directorio del Infonavit | Tú, directo a la unidad de valuación |
| Casa de una desarrolladora (nueva) | La desarrolladora | Revísalo en tu contrato |
| Crédito bancario | El banco lo gestiona | Normalmente tú, como gasto inicial |
El Infonavit lo dice claro en sus políticas: el servicio se contrata directamente entre el solicitante y la unidad de valuación de su elección, sin intervención del Instituto.
Cuánto cuesta
El Infonavit publica sus "Cuotas vigentes para avalúos": el precio depende del valor de la vivienda (una cuota base más un monto por cada mil pesos) y se le suma IVA. No existe un precio único: una casa de $3 millones en Zibatá paga más que una de $600,000.
Lo práctico:
- Pide cotización por escrito a dos o tres unidades de valuación del directorio del Infonavit que trabajen en Querétaro.
- Pregunta si el precio incluye IVA y el Dictamen Técnico de Calidad.
- Inclúyelo en tus gastos iniciales. En los comparativos de la Condusef, el avalúo entra en el desembolso inicial, junto con comisión por apertura y notaría, que suma de 4.8% a 9.0% del valor de la casa. Lo detallamos en cuánto enganche necesito.
Cuánto tarda y cuánto dura
- Tiempo: según las reglas de la Sociedad Hipotecaria Federal (SHF) para avalúos de créditos a la vivienda, la fecha de certificación no puede ser posterior a 10 días hábiles desde la última visita al inmueble. A eso súmale lo que tardes en conseguir valuador y documentos.
- Vigencia: las mismas reglas de la SHF le dan 6 meses desde su emisión, y el Infonavit pide que el avalúo tenga máximo 6 meses de antigüedad al solicitar el crédito.
Si tu trámite se alarga más de 6 meses, tendrás que pagar otro. Por eso pide el avalúo cuando ya tengas tu precalificación y la casa apartada, no antes.
Qué necesitas para pedirlo
Si la casa es de un particular, normalmente te pedirán:
- El formato de solicitud de avalúo del Infonavit.
- Copia de la escritura a nombre del vendedor.
- Para casas con 36 meses o más de antigüedad, el valuador acredita la antigüedad con la escritura o recibos de servicios.
Confirma la lista con tu unidad de valuación: cada una pide su paquete.
Ejemplo: si el avalúo sale bajo
Casa de 2 recámaras en el condominio Inspira, Zibatá, publicada en Pizo en $3,300,000 a noviembre de 2026:
Casa en venta Inspira $3,300,000 2 rec. · 2.5 baños · 186 m² · 2 estac.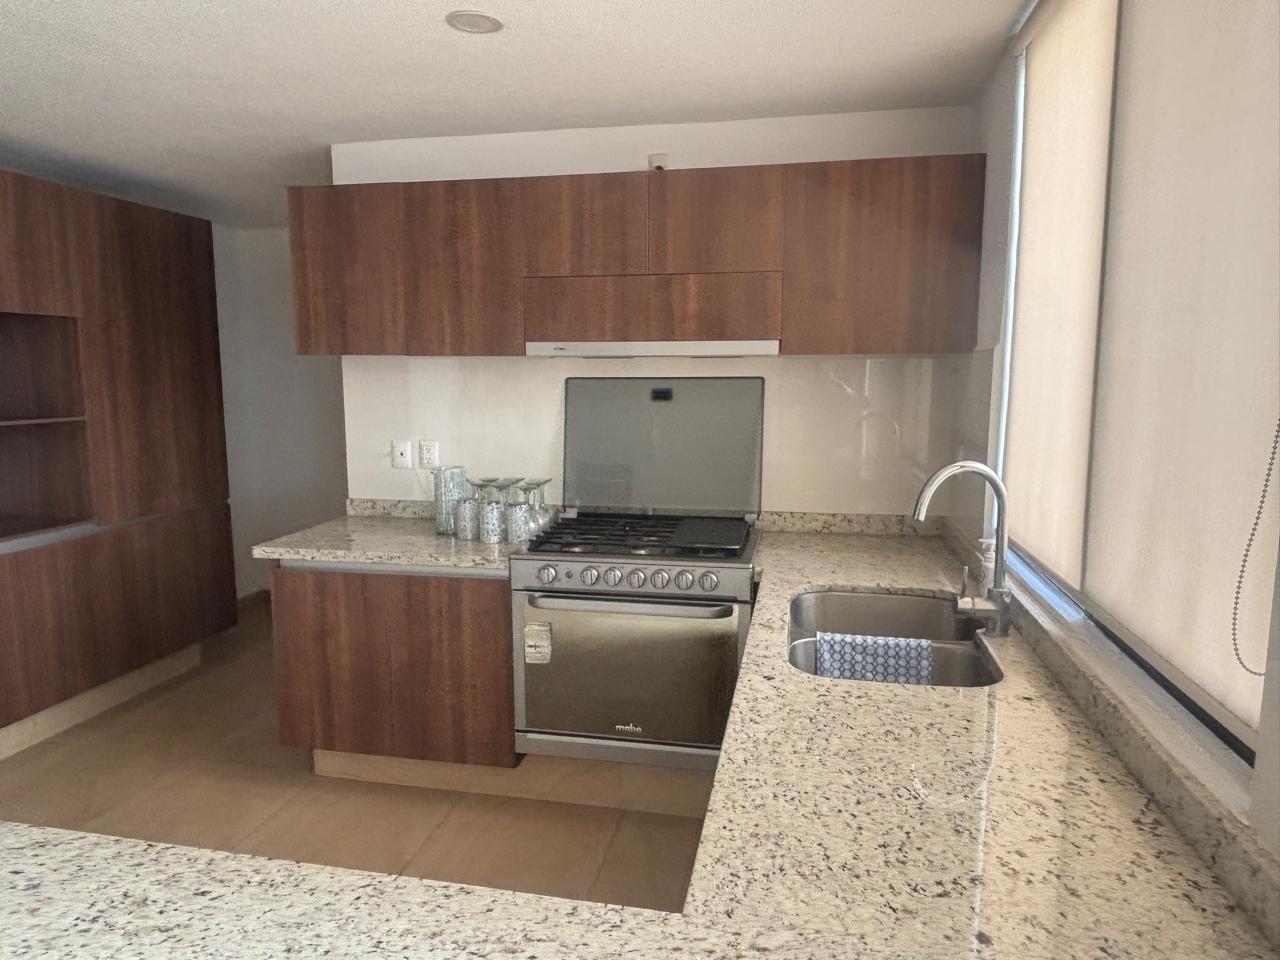
Supuestos: crédito bancario que presta 90% sobre el valor de avalúo, tasa fija de 11% a 20 años (rango de la Condusef en septiembre de 2026: 10.50% a 14.00%) y el precio pactado se mantiene.
| Valor de avalúo | Crédito (90%) | Lo que pones tú | Mensualidad |
|---|---|---|---|
| $3,300,000 (igual al precio) | $2,970,000 | $330,000 | $30,656 |
| $3,150,000 (5% abajo) | $2,835,000 | $465,000 | $29,263 |
Un avalúo 5% abajo te obliga a poner $135,000 más de enganche si no renegocias. Qué hacer:
- Negociar el precio con el avalúo en la mano.
- Poner la diferencia de tu ahorro.
- Pedir otro avalúo solo si hay errores claros (metros, recámaras, acabados).
Con Infonavit pasa algo parecido: tu capacidad de compra es tu crédito más tu subcuenta, menos gastos; si la casa cuesta más, la diferencia es tuya. Ve el panorama en comprar casa con Infonavit en Querétaro.
Calculadora de hipoteca Pago mensual $30,656 Crédito $2,970,000 Ingreso sugerido $102,187/mes
Errores comunes
- Pedir el avalúo antes de tener crédito: si pasan 6 meses, lo pagas dos veces.
- Usar un valuador fuera del directorio: para Infonavit no sirve.
- Confundir avalúo comercial con valor catastral: el del predial es otro.
- Casa usada con humedad o grietas: puede bajar el Dictamen Técnico de Calidad por debajo de 70 puntos. Revisa antes; lo explicamos en casa nueva o usada.
Preguntas frecuentes
¿Cuánto cuesta un avalúo Infonavit en 2026?
Depende del valor de la casa: el Infonavit fija una cuota por tabulador más IVA. Pide cotización por escrito a dos o tres unidades de valuación autorizadas en Querétaro.
¿Cuánto tiempo tiene de vigencia?
Seis meses desde su emisión según las reglas de la SHF, y el Infonavit lo acepta con máximo 6 meses de antigüedad.
¿Puedo elegir al valuador?
Sí, si la casa es de un particular: eliges cualquier unidad de valuación del directorio del Infonavit. Si compras a una desarrolladora, ella lo solicita.
¿El avalúo sirve también para el banco?
No siempre: cada banco trabaja con sus propias unidades de valuación. Si combinas Infonavit y banco, pregunta antes cuál avalúo aceptan los dos; lo vemos en Infonavit, banco o Cofinavit.