· 4 min de lectura
Infonavit, banco o Cofinavit: cuál conviene en 2026
Comparamos Crédito Infonavit, crédito bancario y Cofinavit con tasas oficiales 2026 y un ejemplo de mensualidad para una casa de $3.25 millones.
Pizo

Respuesta corta: si la casa cuesta lo que Infonavit te presta, el Crédito Infonavit suele ganar por su tasa según salario (desde 3.69%). Si necesitas más dinero, Cofinavit o un banco con tu ahorro como respaldo son el camino. Y ojo con un cambio que casi nadie explica: en 2026 la parte Infonavit de Cofinavit cobra 10.45% fijo para todos, muy cerca de las tasas bancarias, así que hoy Cofinavit sirve para sumar monto, no para bajar la tasa.
Datos del portal del Infonavit (página "Quiero comprar", revisada el 5 de noviembre de 2026) y del comparativo de crédito hipotecario de Condusef de septiembre de 2026.
Las opciones, lado a lado
| Crédito Infonavit | Cofinavit | Banco solo | |
|---|---|---|---|
| Quién presta | Infonavit | Infonavit + banco | Banco |
| Monto Infonavit máx. | $2,935,002.35 | $1,159,022.80 | — |
| Tasa | 3.69% a 10.45% según salario | 10.45% la parte Infonavit; el banco fija la suya | La del banco |
| Plazo | Hasta 30 años | Hasta 30 años | Según banco |
| ¿Con otra persona? | Cónyuge, familiar o corresidente | Solo cónyuge que cotice al Infonavit | Según banco |
| Para quién | Casas que caben en tu monto | Casas más caras | Si no tienes crédito Infonavit disponible o quieres otro banco |
Hay tres opciones más que vale conocer:
- Cofinavit Ingresos Adicionales: para quien gana menos de $13,908.27 al mes y puede comprobar propinas o comisiones ante el banco. Infonavit presta hasta $684,715.01 a tasa de 3.69% a 6.15%.
- Apoyo Infonavit: el banco te presta y tu ahorro de vivienda queda como garantía si pierdes el empleo; tus aportaciones patronales siguientes abonan al crédito. No pide puntos.
- Cuenta Infonavit + Crédito Bancario: si tienes ahorro pero ya no tienes empleo formal. Usas tu ahorro para el enganche y el banco te presta. Participan Banorte, BBVA, HSBC, Mifel, Santander y Scotiabank (Infonavit, abril de 2025). No aplica con Unamos Créditos.
Cuánto cobran los bancos hoy
En el comparativo de Condusef (septiembre de 2026) para un crédito de $1,537,000 a 20 años con 10% de enganche, las tasas fijas iban de 10.50% a 14.00% y el CAT de 12.31% a 16.74%. Condusef toma la tasa máxima publicada por cada banco, así que tu oferta puede ser mejor. Compara siempre con el CAT, no solo con la tasa.
Como referencia, Banxico bajó su tasa objetivo a 6.25% con efecto desde el 6 de noviembre de 2026; las tasas hipotecarias fijas no se mueven al mismo ritmo.
Ejemplo: casa de $3,250,000 en Zibatá
Esta casa de 2 recámaras en Inspira estaba publicada en Pizo en noviembre de 2026:
Casa en venta Inspira $3,250,000 2 rec. · 2 baños · 112 m² · 2 estac.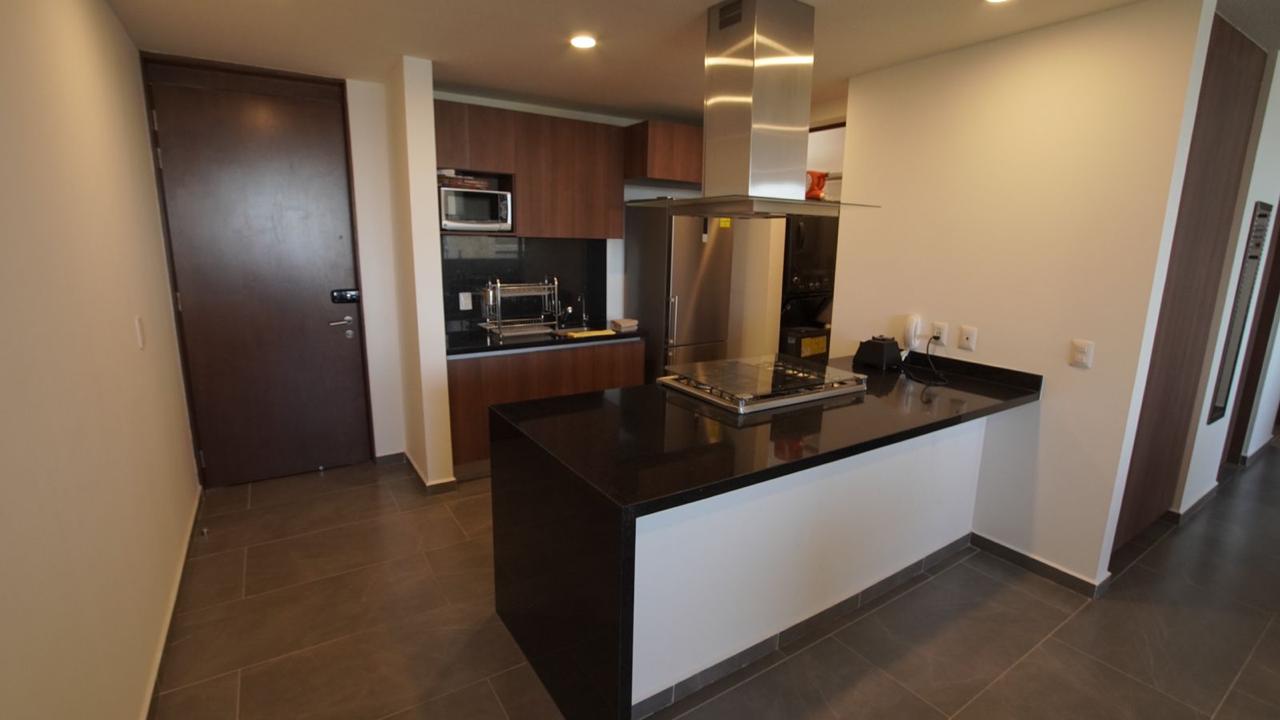
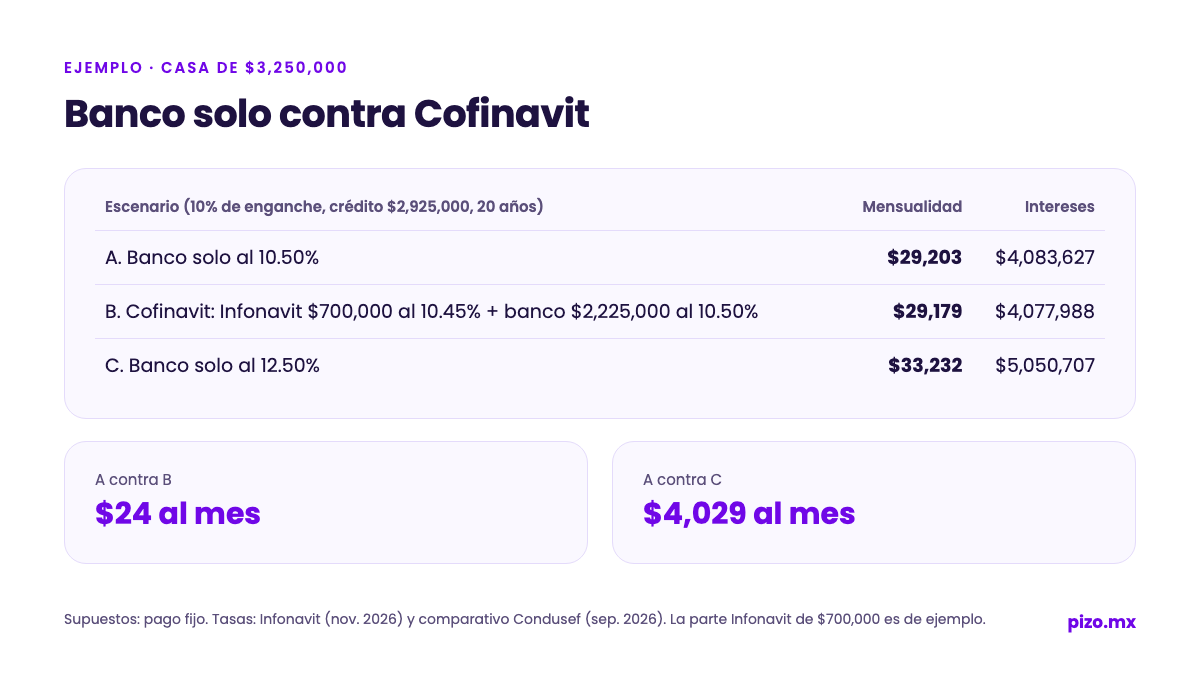
Supuestos: 10% de enganche ($325,000), crédito total de $2,925,000, 20 años, pago fijo. Banco a 10.50% (la tasa más baja del comparativo de Condusef). En Cofinavit, Infonavit pone $700,000 (cifra de ejemplo) al 10.45%.
| Escenario | Mensualidad | Intereses en 20 años |
|---|---|---|
| A. Banco solo, 10.50% | $29,203 | $4,083,627 |
| B. Cofinavit: Infonavit $700,000 al 10.45% + banco $2,225,000 al 10.50% | $6,965 + $22,214 = $29,179 | $4,077,988 |
| C. Banco solo, 12.50% | $33,232 | $5,050,707 |
Lo que enseña el ejemplo:
- A contra B casi no cambia la mensualidad (diferencia de $24): con 10.45% en la parte Infonavit, Cofinavit ya no abarata mucho el crédito.
- La diferencia grande está entre bancos: de A a C son $4,029 más al mes. Elegir bien el banco pesa más que elegir entre Cofinavit y banco solo.
- Cofinavit sigue sirviendo si el banco no te presta todo lo que necesitas con tus ingresos: la parte Infonavit suma monto.
Haz tu propia prueba:
Calculadora de hipoteca Pago mensual $29,203 Crédito $2,925,000 Ingreso sugerido $97,342/mes
Cómo decidir en 3 preguntas
- ¿Tu precalificación Infonavit alcanza la casa con tu enganche? Usa el Crédito Infonavit solo; si ganas poco, tu tasa puede ser mucho menor que la de cualquier banco. Guía: comprar casa con Infonavit en Querétaro.
- ¿No alcanza? Compara Cofinavit contra banco solo con Apoyo Infonavit, pidiendo el CAT de cada oferta con el mismo monto y plazo. Más sobre bancos en crédito hipotecario bancario en Querétaro.
- ¿Quieres juntarte con un familiar, amigo o pareja sin casarte? Eso es Unamos Créditos, que solo usa Infonavit.
Antes de todo, revisa tu monto en precalificación Infonavit 2026 y el orden completo en cómo comprar una casa en Querétaro paso a paso.
Preguntas frecuentes
¿Qué bancos dan Cofinavit?
El portal del Infonavit no publica la lista de bancos de Cofinavit. Pregunta directamente en tu banco. Para Cuenta Infonavit + Crédito Bancario sí la publica: Banorte, BBVA, HSBC, Mifel, Santander y Scotiabank.
¿Con Cofinavit puedo juntarme con un amigo?
No. Cofinavit solo admite sumar al cónyuge, y debe cotizar al Infonavit. Con un amigo o familiar se usa Unamos Créditos.
¿En Cofinavit tengo un solo pago?
El portal del Infonavit no lo detalla. Pregunta al banco cómo se cobrará cada parte antes de firmar.
¿Tengo que pagar gastos de titulación?
Con Crédito Infonavit y Cofinavit, Infonavit no los cobra si ganas hasta $9,985.43 al mes. Los gastos del banco y del notario van aparte: revisa gastos de escrituración en Querétaro.