· 5 min de lectura
¿Cuánto enganche necesito para una casa? Ejemplo 2026
Con crédito bancario, mínimo 10% del valor y aparte 5–9% de gastos. Ejemplo con una casa de $3.27 millones en Zibatá: enganche, mensualidad e ingreso.
Pizo
Con un crédito bancario necesitas, como mínimo, 10% del valor de la casa de enganche, y muchos bancos piden 15% o 20%. Aparte, reserva entre 5% y 9% más para avalúo, comisión por apertura y notaría. Con crédito Infonavit el enganche puede salir de tu subcuenta de vivienda, pero si la casa cuesta más de lo que te prestan, la diferencia la pones tú.
Abajo está la cuenta completa con una casa real publicada en Pizo. Si estás empezando, lee primero la guía de cómo comprar una casa en Querétaro paso a paso.
Cuánto enganche piden los bancos
Los bancos no prestan el 100%: prestan un porcentaje del valor de la vivienda, que la Condusef llama aforo. Según la Condusef, en algunos casos el crédito llega a cubrir hasta 90% del valor del inmueble; lo que falta es tu enganche.
En su comparativo de septiembre de 2026, la Condusef usó 10% de enganche y 20 años de plazo para todos los bancos, con tasas fijas de 10.50% a 14.00% y CAT de 12.31% a 16.92% (sin IVA). Es decir: 10% es el piso realista; más enganche te da más opciones.
| Enganche | Qué significa |
|---|---|
| 10% | Mínimo habitual en banco. Mensualidad más alta y menos margen si el avalúo sale bajo. |
| 20% | Más bancos y productos disponibles; baja la mensualidad y los intereses totales. |
| 30% o más | Mensualidad bastante menor; útil si tus ingresos comprobables son justos. |
Los gastos que no son enganche
El error más común es juntar solo el enganche. La Condusef llama desembolso inicial a todo lo que pagas antes de recibir el crédito: enganche, avalúo, gastos de investigación, gastos notariales y comisión por apertura.
En su comparativo de octubre de 2025 (casa de $1,736,349 a 20 años), el desembolso inicial superaba al enganche en $83,816 a $156,457, es decir, 4.8% a 9.0% del valor de la casa, según el banco. A eso súmale el impuesto sobre adquisición de inmuebles del municipio; te lo explicamos en gastos de escrituración en Querétaro.
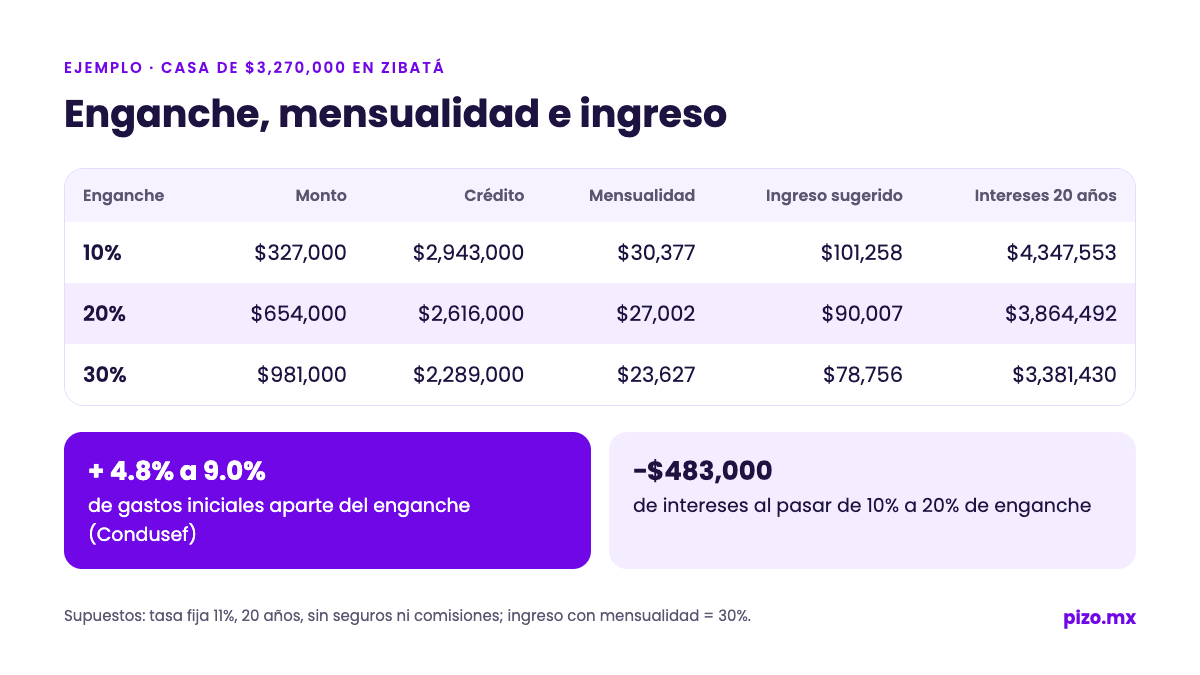
Ejemplo: casa de $3,270,000 en Zibatá
Tomamos una casa de 3 recámaras en el condominio Baraka, publicada en Pizo a noviembre de 2026:
Casa en venta Baraka $3,270,000 3 rec. · 2.5 baños · 134 m² · 2 estac.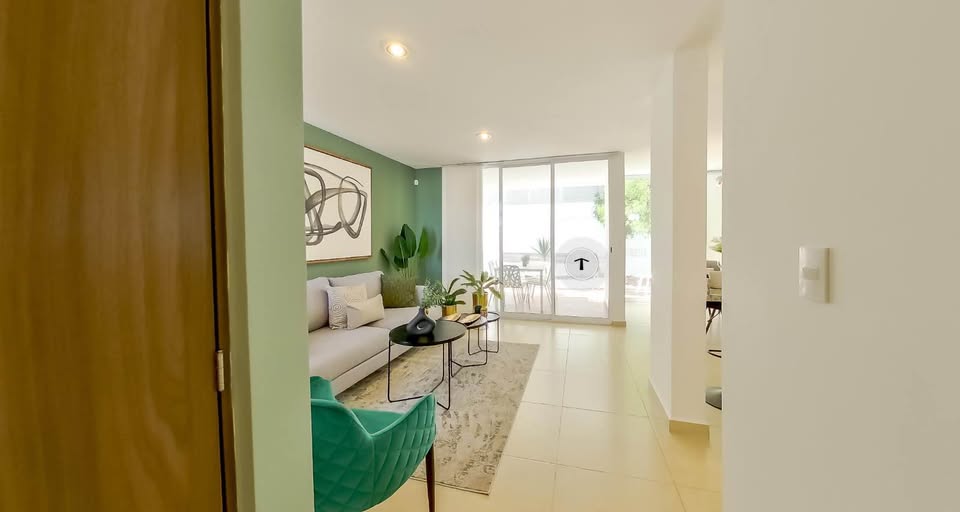
Supuestos: crédito bancario a tasa fija de 11% anual (dentro del rango de la Condusef), 20 años, pago mensual de capital e intereses (sin seguros ni comisiones) y que la mensualidad no pase de 30% de tu ingreso.
| Enganche | Monto | Crédito | Mensualidad | Ingreso sugerido | Intereses en 20 años |
|---|---|---|---|---|---|
| 10% | $327,000 | $2,943,000 | $30,377 | $101,258 | $4,347,553 |
| 20% | $654,000 | $2,616,000 | $27,002 | $90,007 | $3,864,492 |
| 30% | $981,000 | $2,289,000 | $23,627 | $78,756 | $3,381,430 |
Qué te dice la tabla:
- Pasar de 10% a 20% de enganche baja la mensualidad $3,375 y te ahorra cerca de $483,000 de intereses en 20 años.
- El ingreso que te piden baja unos $11,000 al mes por cada 10% más de enganche.
- Con 10% de enganche necesitas tener a la mano entre $484,000 y $621,000: $327,000 de enganche más 4.8–9.0% de gastos iniciales ($157,000 a $294,000 con este precio), además del impuesto de adquisición.
Cambia los números a tu caso con la calculadora:
Calculadora de hipoteca Pago mensual $30,377 Crédito $2,943,000 Ingreso sugerido $101,258/mes
¿Y si compro con Infonavit?
Con crédito Infonavit la lógica cambia. El Infonavit calcula tu capacidad de compra como el ahorro de tu subcuenta de vivienda más lo que te presta, menos los gastos de titulación, financieros y de operación. Ese ahorro funciona como tu "enganche".
Dos límites importan en Querétaro:
- Monto máximo: según la página "Quiero comprar" del Infonavit, presta hasta $2,935,002.35 para comprar, dependiendo de tu capacidad de pago. Para la casa del ejemplo faltarían al menos $334,998, más gastos, que tendrías que poner tú.
- Gastos de titulación: el Infonavit no los cobra si ganas hasta $9,985.43 al mes; si ganas más, los cubres tú.
Si el crédito solo no alcanza, puedes sumar tu subcuenta y un crédito bancario (Cofinavit o Cuenta Infonavit + Crédito Bancario) o juntar crédito con otra persona. Lo comparamos en Infonavit, banco o Cofinavit: cuál conviene y en Unamos Crédito Infonavit. Para saber cuánto te prestan a ti, revisa tu precalificación Infonavit 2026.
Cómo juntar el enganche más rápido
- Define el precio con tu ingreso, no al revés. Con la tabla de arriba sabes qué casa cabe en tu mensualidad.
- Precalifícate antes de buscar. Te dice cuánto te prestan y cuánto te falta.
- Aparta en una cuenta separada el enganche y, por aparte, el 5–9% de gastos.
- Considera casa nueva en preventa: algunas desarrolladoras dividen el enganche en pagos durante la obra. Pros y contras en casa nueva o usada: qué conviene.
- Deja un colchón por si el avalúo sale debajo del precio: el crédito se calcula sobre el valor del inmueble, y si el avalúo es bajo te pueden prestar menos.
Preguntas frecuentes
¿Se puede comprar casa sin enganche?
Con banco, en la práctica no: el comparativo de la Condusef de septiembre de 2026 usa 10% de enganche para todos los bancos. Con Infonavit, tu subcuenta de vivienda puede cubrir esa parte si la casa cabe en el monto que te prestan.
¿El enganche incluye los gastos de escrituración?
No. Son pagos aparte: avalúo, comisión por apertura, notaría, registro e impuesto de adquisición. Cuenta entre 5% y 9% del valor solo en gastos del crédito y notaría, según el comparativo de la Condusef.
¿Conviene dar más enganche o guardar el dinero?
Más enganche baja la mensualidad y los intereses, pero no te quedes sin ahorro de emergencia. Una regla prudente: primero el colchón, después el enganche extra.
¿Qué pasa si el avalúo sale más bajo que el precio?
Te pueden prestar menos de lo que esperabas y la diferencia sube tu enganche. Pregunta a tu banco sobre qué valor calcula el préstamo y ten un margen arriba del 10%.