· 6 min de lectura
Crédito hipotecario bancario en Querétaro: cómo funciona paso a paso
Requisitos, enganche, tasa contra CAT y etapas del trámite: cómo funciona un crédito hipotecario bancario para comprar casa en Querétaro y Zibatá.
Pizo
La mayoría de las casas que se venden en Zibatá y en el resto de Querétaro se pagan, al menos en parte, con un crédito. Si tienes Infonavit o Fovissste, ya escribimos sobre cómo aprovechar tu crédito Infonavit en Querétaro. Esta guía es para el otro camino, el más común en casas del rango de Zibatá: el crédito hipotecario de un banco, solo o combinado con tu subcuenta de vivienda.
Te explicamos cómo funciona, qué te van a pedir, cómo comparar ofertas sin perderte en porcentajes y cuáles son las etapas desde que pides la precalificación hasta que recibes las llaves.
Cómo funciona un crédito hipotecario bancario
La idea es sencilla: el banco te presta una parte del valor de la casa, tú pones el resto (el enganche) y le pagas al banco en mensualidades durante un plazo, normalmente de 10 a 20 años. La casa queda en garantía (hipoteca) hasta que terminas de pagar.
Tres cosas definen cuánto pagarás:
- El monto del crédito: precio de la casa menos tu enganche. Ojo: el banco presta sobre el valor de avalúo, que puede ser menor al precio pactado.
- La tasa de interés: lo que cuesta el dinero. En México la mayoría de los créditos bancarios son a tasa fija, así que tu mensualidad no cambia aunque cambien las tasas del mercado.
- El plazo: a más años, mensualidad más baja pero más intereses en total.
Prueba distintas combinaciones con la calculadora. Los valores de ejemplo son orientativos; reemplázalos con la oferta que te den:
Calculadora de hipoteca Pago mensual $40,434 Crédito $4,050,000 Ingreso sugerido $134,781/mes
¿Cuánto enganche necesito?
Cada banco fija su mínimo según el producto y tu perfil, pero en la práctica casi siempre necesitarás al menos 10% del valor de la casa, y muchos productos piden 15% o 20%. Un enganche más alto baja tu mensualidad, puede mejorar tu tasa y te da margen si el avalúo sale por debajo del precio.
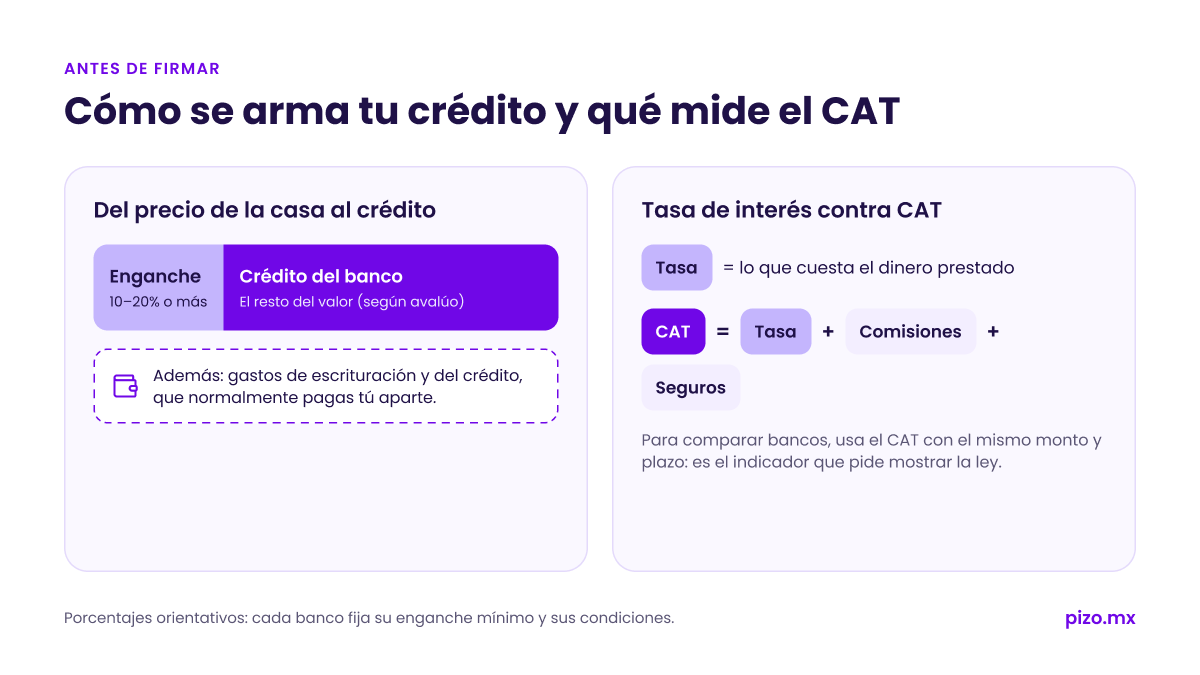
Además del enganche, reserva efectivo para los gastos de escrituración y del crédito (impuesto de adquisición, notario, avalúo, comisión por apertura, registro). Es el gasto que más sorprende a quien compra por primera vez; te lo explicamos a detalle en gastos de escrituración en Querétaro.
Requisitos más comunes
Cambian de banco a banco, pero esta es la lista típica:
- Identificación oficial vigente, CURP y comprobante de domicilio.
- Edad: mayoría de edad, y que la suma de tu edad más el plazo no pase del límite del banco.
- Antigüedad laboral: muchas veces se pide un mínimo en tu empleo actual o en tu actividad si eres independiente.
- Comprobantes de ingresos: recibos de nómina o, si eres independiente, estados de cuenta y declaraciones.
- Historial crediticio sano en el Buró de Crédito.
- Capacidad de pago: los bancos revisan que la mensualidad sea una fracción razonable de tu ingreso. La calculadora te sugiere un ingreso suponiendo que destinas 30% al pago, una referencia prudente.
Si tienes ingresos de dos personas, pregunta por créditos conyugales o mancomunados: sumar ingresos puede ampliar el monto que te prestan.
Tasa de interés contra CAT: qué comparar
Aquí es donde mucha gente se confunde. Hay dos números:
- Tasa de interés: el costo del dinero prestado.
- CAT (Costo Anual Total): incluye la tasa más comisiones y seguros obligatorios (de vida y de daños). Es el indicador que los bancos están obligados a mostrar para que puedas comparar productos.
Para comparar ofertas usa el CAT, con el mismo monto, enganche y plazo. Una tasa un poco más baja con comisiones altas puede salir más cara que otra con tasa un poco mayor y sin comisiones.
Como contexto: según el anuncio de política monetaria del Banco de México de septiembre de 2026, la tasa de referencia se mantuvo en 6.50%. Las tasas hipotecarias no se mueven al mismo ritmo y, en 2026, los productos bancarios anunciados se han movido aproximadamente entre 9% y 12% anual fijo, según banco y perfil. Tómalo como orientación: la cifra que vale es la de tu oferta por escrito. Puedes comparar productos en el simulador de crédito hipotecario de la Condusef.
Las etapas del trámite
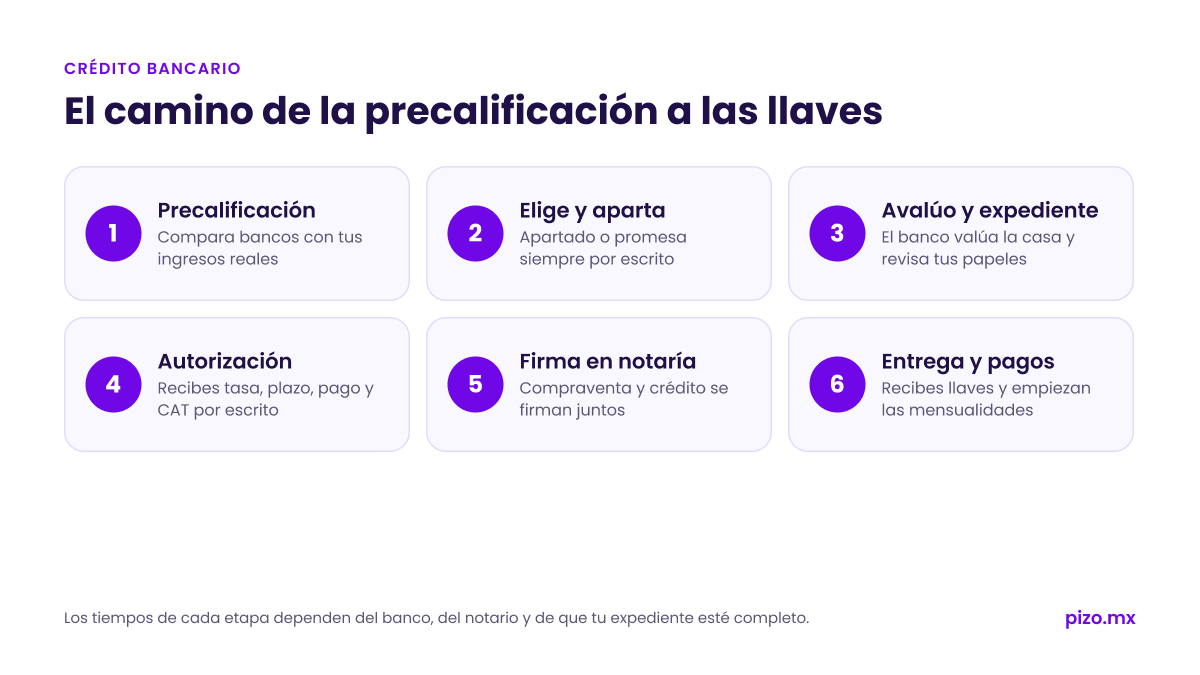
1. Precalificación
Antes de enamorarte de una casa, pide una precalificación en dos o tres bancos (o con un bróker hipotecario). Te dirá cuánto te prestarían con tus ingresos reales y te evitará buscar fuera de tu presupuesto.
2. Elige la casa y apártala
Cuando encuentres la casa, el apartado o la promesa de compraventa siempre por escrito, con el precio, el monto del apartado, el plazo para conseguir el crédito y qué pasa con tu dinero si el banco no lo aprueba.
3. Avalúo y expediente
El banco manda hacer un avalúo de la propiedad y revisa tu documentación y la de la casa (escrituras, predial, no adeudos). Aquí se detectan problemas legales de la propiedad, así que es una etapa que te protege.
4. Autorización
Si todo está en orden, el banco autoriza el crédito y te entrega las condiciones: monto, tasa, plazo, mensualidad, CAT y seguros. Léelas con calma y pregunta todo lo que no entiendas.
5. Firma en notaría
La compraventa y el crédito se firman el mismo día ante notario. Ese día se paga al vendedor (con tu enganche y el dinero del banco) y se pagan los gastos de escrituración.
6. Entrega y pagos
Recibes las llaves y, normalmente al mes siguiente, empiezan las mensualidades. Tu escritura queda inscrita en el Registro Público con la hipoteca a favor del banco hasta que liquides.
Errores comunes que vemos
- Apartar sin precalificación y descubrir después que el banco presta menos de lo esperado.
- No reservar para gastos de escrituración y quedarse corto el día de la firma.
- Comparar solo la tasa y no el CAT ni las comisiones.
- Cambiar de trabajo o sacar otro crédito a mitad del trámite: el banco puede volver a revisar tu perfil.
- Elegir el plazo más largo sin revisar cuánto pagarás en total. Con la calculadora puedes ver la diferencia entre 15 y 20 años.
Para más tropiezos frecuentes al comprar, revisa errores comunes al comprar una propiedad.
Un ejemplo en Zibatá
Si buscas una casa de alrededor de $3.3 millones, hoy hay opciones publicadas en condominios como Baraka o Inspira:
Casa en venta Baraka $3,270,000 3 rec. · 2.5 baños · 134 m² · 2 estac.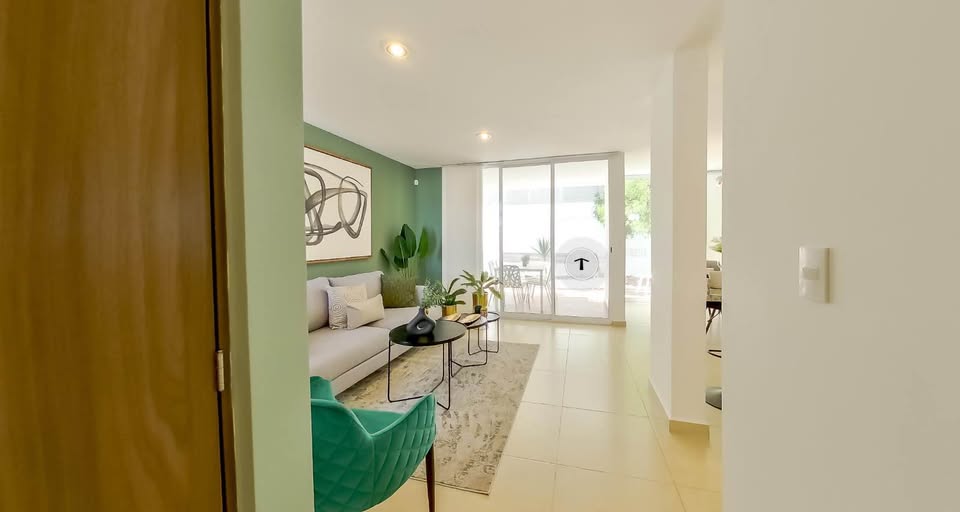
Pon ese precio en la calculadora con el enganche que tienes y la tasa de tu precalificación, y tendrás una idea bastante cercana de tu mensualidad.
¿Banco directo o bróker hipotecario?
Puedes tramitar el crédito directamente en un banco o con un bróker hipotecario, que compara varios bancos por ti y te acompaña en el expediente. En muchos casos el bróker cobra su comisión al banco y no al cliente, pero pregúntalo siempre. La ventaja es que ves varias ofertas con el mismo expediente; la desventaja es que dependes de los bancos con los que trabaja. Si vas directo, pide la precalificación en al menos dos o tres bancos para poder comparar el CAT.
Cuánto te conviene pedir prestado
Que el banco te autorice un monto no significa que debas usarlo completo. Antes de decidir, suma a la mensualidad la cuota de mantenimiento del condominio, el predial, los servicios y tus traslados; te lo explicamos en cuánto cuesta vivir en Zibatá. Si con todo eso te queda poco margen para ahorrar, busca una casa un poco más barata o junta más enganche.
Preguntas frecuentes
¿Puedo usar mi Infonavit junto con un crédito bancario?
Sí, existen esquemas de cofinanciamiento (como Cofinavit) en los que tu subcuenta de vivienda y un crédito de Infonavit se suman a un crédito bancario. Pregunta en el banco si lo ofrece y cuáles son sus condiciones.
¿Cuánto tarda el trámite?
Depende del banco, del notario y de que tu expediente esté completo. Tener tus documentos listos desde la precalificación es lo que más acelera el proceso.
¿Puedo pagar antes?
Por lo general sí. Pregunta si hay comisión por pago anticipado y si los abonos reducen el plazo o la mensualidad.